Domain tfal.de kaufen?
Wir ziehen mit dem Projekt
tfal.de um.
Sind Sie am Kauf der Domain
tfal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tfal.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Einkommensteuergesetz: EStG Chat-Book, Schulbücher von Ludwig Schmidt, Roland Wacker, Friedrich Loschelder, Christian Levedag, Egmont Kulosa, Heinrich Weber-Grellet, Wolfgang Heinicke, Roland KrügerDas Einkommensteuergesetz: EStG Chat-Book ist ein umfassendes Sachbuch, das sich mit den relevanten Aspekten des Einkommensteuergesetzes auseinandersetzt. Es bietet eine detaillierte Analyse und Erläuterung der gesetzlichen Bestimmungen, ergänzt durch die innovative KI-Anwendung "Frag den Schmidt", die es den Leserinnen und Lesern ermöglicht, gezielte Fragen zu stellen und sofortige Antworten zu erhalten. Diese Kombination aus traditionellem Wissen und moderner Technologie macht das Buch zu einem wertvollen Begleiter für Studierende, Fachkräfte und alle, die sich mit dem Thema Einkommensteuer auseinandersetzen möchten. Die 45. Auflage, herausgegeben von renommierten Autorinnen und Autoren, garantiert aktuelle Informationen und praxisnahe Beispiele. Das Buch ist in deutscher Sprache verfasst und stammt aus Deutschland, was es besonders relevant für den deutschsprachigen Raum macht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Regelungen der Einkommensteuer vertraut machen wollen.165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfannen-Set KING "Moonscape", grau, Pfannen, Induktion, (Töpfe+Glasdeckel, Pfannen+Deckel,Messer,Besteckset)Das Set beinhaltet zwei hochwertige Bratpfannen KING® Click-Grip Moonscape: Eine flache Bratpfanne (24cm / ca. 5cm hoch) und eine tiefe Bratpfanne (24cm / ca. 7.5cm hoch) mit Glasdeckel. Der Glasdeckel lässt sich sowohl auf der flachen als auch auf...167,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **


Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
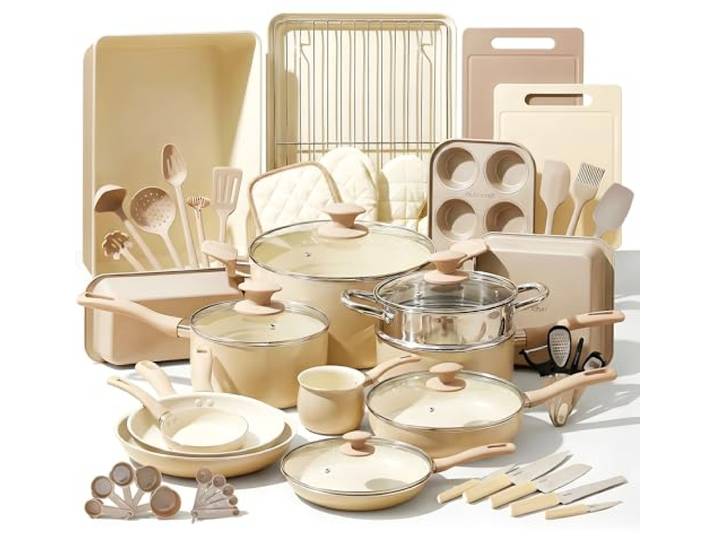
NutriChef Kochgeschirr Set 54-tlg – Pfannen, Töpfe, Küchenhelfer Taupebraun– Mit Messer, Backformen, Zubehör – Für Induktion, Gas und Elektro – Gesund und fettarm kochenNutriChef Kochgeschirr Set 54-tlg – Pfannen, Töpfe, Küchenhelfer Taupebraun– Mit Messer, Backformen, Zubehör – Für Induktion, Gas und Elektro – Gesund und fettarm kochen. Vollständiges Küchen-Komplettset: 54-teiliges Kochgeschirr Set inkl. Pfannen, Töpfen, Backformen, Küchenhelfer, Messer, Schneidebretter, Schürze & mehr; ideal für Einsteiger, Familien & WG – alles für Kochen, Braten, Backen & Dampfgaren Pfannen & Töpfe für jede Mahlzeit: 10 Töpfe & Pfannen in verschiedenen Größen (Ø14–28 cm, 0,85–4,73 L) für Frühstück, Familienessen & Dinnerpartys; ideal zum Braten, Kochen & Schmoren – kompatibel mit Induktion, Gas, Elektro & Ceran Mit Küchenhelfer- & Messer-Set: Inkl. Küchenmesser, Schneidebrett, Reibe, Pfannenwender, Zangen & Löffel – für Schneiden, Raspeln & Wenden im Alltag & zu Festtagen; ideal für Einsteiger & Hobbyköche. Funktional, langlebig & stilvoll Vielseitig & induktionsgeeignet: Kompatibel mit Induktion, Gas, Elektro & Ceran – effizient & energiesparend kochen dank hitzebeständigem Aluminiumkern & Antihaftboden; ideal für moderne Küchen & alle, die flexibel & stromsparend kochen Gesund & fettfrei kochen: Die langlebige Antihaft-Marmorbeschichtung ermöglicht fettarmes Braten ohne Anhaften – ideal für gesundheitsbewusste Familien, Alltagsküche & stressfreies Reinigen nach dem Kochen Farbe:Taupe-braun- Deutsche Version249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
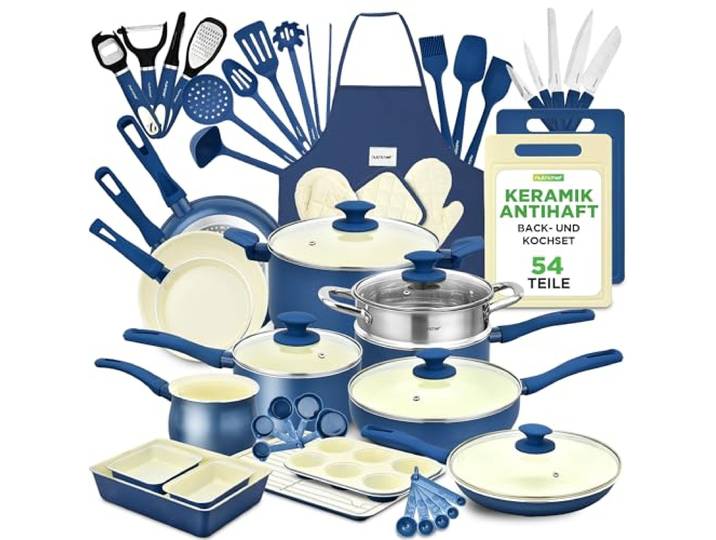
NutriChef Kochgeschirr Set 54-tlg – Pfannen, Töpfe, Küchenhelfer Blau– Mit Messer, Backformen, Zubehör – Für Induktion, Gas und Elektro – Gesund und fettarm kochen<p>Das <strong>NutriChef Topfset & Pfannenset</strong> ist ein umfassendes <strong>54-teiliges Antihaft-Kochgeschirr</strong>, das in einem eleganten Graublau gehalten ist und sich ideal für jede Küchensituation eignet. Dieses Set umfasst nicht nur Pfannen und Töpfe mit passenden Deckeln, sondern auch vier verschiedene Backbleche – darunter Brat-, Muffin-, Kasten- und Auflaufformen. Ergänzt wird das Set durch ein praktisches Küchenmesser, ein Schneidebrett, eine Reibe, einen Messbecher, einen Pfannenwender, Zangen, Löffel und Topflappen.</p><p>Die vielseitigen Größen der Töpfe und Pfannen ermöglichen es dir, sowohl ein schnelles Frühstück für eine Person als auch ein ausgedehntes Familienessen mühelos zuzubereiten. Dieses Set ist perfekt für den Alltag, Dinnerpartys und besondere Kochmomente. Die enthaltenen Küchenhelfer und das Messer-Set machen es zur idealen Küchenausstattung für Einsteiger und Profis, die vom Frühstück bis zum Festtagsmenü bestens ausgestattet sein möchten.</p><p>Das <strong>NutriChef Kochgeschirr</strong> ist induktionsgeeignet und kann auf Gas-, Elektro- und Ceranherden verwendet werden. So kochst du effizient und flexibel, während die <strong>Antihaft-Marmorbeschichtung</strong> fettfreies Braten ermöglicht und die Reinigung zum Kinderspiel macht. Dieses Set ist besonders für gesundheitsbewusste Genießer und Familien geeignet, die nachhaltig und komfortabel kochen möchten, ohne dass die Speisen anhaften.</p>219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuergesetz: EStG Chat-Book, Schulbücher von Ludwig Schmidt, Roland Wacker, Friedrich Loschelder, Christian Levedag, Egmont Kulosa, Heinrich Weber-Grellet, Wolfgang Heinicke, Roland KrügerDas Einkommensteuergesetz: EStG Chat-Book ist ein umfassendes Sachbuch, das sich mit den relevanten Aspekten des Einkommensteuergesetzes auseinandersetzt. Es bietet eine detaillierte Analyse und Erläuterung der gesetzlichen Bestimmungen, ergänzt durch die innovative KI-Anwendung "Frag den Schmidt", die es den Leserinnen und Lesern ermöglicht, gezielte Fragen zu stellen und sofortige Antworten zu erhalten. Diese Kombination aus traditionellem Wissen und moderner Technologie macht das Buch zu einem wertvollen Begleiter für Studierende, Fachkräfte und alle, die sich mit dem Thema Einkommensteuer auseinandersetzen möchten. Die 45. Auflage, herausgegeben von renommierten Autorinnen und Autoren, garantiert aktuelle Informationen und praxisnahe Beispiele. Das Buch ist in deutscher Sprache verfasst und stammt aus Deutschland, was es besonders relevant für den deutschsprachigen Raum macht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Regelungen der Einkommensteuer vertraut machen wollen.165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfannen-Set KING "Moonscape", grau, Pfannen, Induktion, (Töpfe+Glasdeckel, Pfannen+Deckel,Messer,Besteckset)Das Set beinhaltet zwei hochwertige Bratpfannen KING® Click-Grip Moonscape: Eine flache Bratpfanne (24cm / ca. 5cm hoch) und eine tiefe Bratpfanne (24cm / ca. 7.5cm hoch) mit Glasdeckel. Der Glasdeckel lässt sich sowohl auf der flachen als auch auf...167,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dünnebier, Anna: Leere Töpfe, volle TöpfeLeere Töpfe, volle Töpfe , Die Kulturgeschichte des Essens und Trinkens , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20211115, Produktform: Leinen, Titel der Reihe: Foliobände der Anderen Bibliothek#18#, Autoren: Dünnebier, Anna~Paczensky, Gert von, Seitenzahl/Blattzahl: 504, Keyword: Kulinarisches; Kulturgeschichte; Küche, Fachschema: Asien~Amerika (Erdteil) / Südamerika~Südamerika~Südamerika / Geschichte, Politik, Gesellschaft, Recht~Steinzeit - Altsteinzeit - Jungsteinzeit~Ernährung / Essen~Essen - Esskultur~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Fachkategorie: Kochen, Essen und Trinken~Sozial- und Kulturgeschichte, Region: Europa~Asien~Afrika~Südamerika, Zeitraum: Steinzeit~Bronzezeit~Eisenzeit~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Thema: Verstehen, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Kulturwissenschaften: Gesellschaft und Kulinarisches, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AB Die Andere Bibliothek, Verlag: AB Die Andere Bibliothek, Verlag: AB - Die Andere Bibliothek, Länge: 311, Breite: 232, Höhe: 42, Gewicht: 2262, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Mehrbändigkeit: 18, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.